
C'est un vendredi après-midi d'août, et votre fournisseur vous appelle pour la troisième fois de la semaine. La facture a été approuvée il y a deux vendredis. Le chèque a été signé. Il se trouve dans une enveloppe quelque part entre le service financier et la poste, et personne ne peut vous dire précisément où.
Ce n'est pas l'histoire d'une entreprise désorganisée. C'est l'histoire d'un contrôle conçu pour un monde sans logiciel, qui continue de fonctionner au sein d'entreprises qui ont pourtant acheté tous les autres outils technologiques imaginables. Le trésorier a pré-signé. La secrétaire a rempli les détails. Le directeur financier (CFO) a vérifié. Quelqu'un a dû appeler la banque pour obtenir une autorisation, ou a téléchargé une signature scannée sur un portail bancaire d'entreprise qui s'attend toujours à ce qu'un formulaire physique se cache derrière. Quatre personnes, un seul paiement, et des jours de retard intégrés dès la conception du processus.
Si cela vous semble familier, vous n'êtes pas seul, et vous ne faites rien de mal. Vous appliquez un contrôle appelé le principe de double contrôle (ou règle des quatre yeux), et c'est l'une des idées les plus anciennes et les plus solides de la finance d'entreprise. Le problème n'a jamais été le principe. C'était le papier.
Le contrôle que l'argent ne pouvait pas appliquer de lui-même
La séparation des tâches n'est pas une habitude bureaucratique. C'est la réponse à une question précise et délicate : qu'est-ce qui empêche une seule personne de transférer l'argent de l'entreprise et de dissimuler ce transfert ? Aucun individu ne devrait pouvoir à la fois initier un paiement et le masquer. Cette simple phrase est le pilier du contrôle financier dans toute organisation sérieuse, qu'il s'agisse d'une ONG basée à Lagos gérant les fonds de donateurs ou d'une entreprise familiale à Nairobi partageant l'autorité entre les générations. Ce n'est pas une règle imposée par un régulateur unique dans un seul pays. Elle figure dans les référentiels de contrôle interne du monde entier, et les auditeurs sur les marchés africains la vérifient à chaque fois qu'ils certifient des comptes. En effet, une entreprise qui ne peut prouver l'existence de cette séparation est une entreprise qui ne peut prouver la fiabilité de ses chiffres.
La version classique de ce contrôle, qui reste aujourd'hui la norme dans les ONG, les cabinets de services professionnels, les entreprises familiales et les institutions proches du secteur public, se présente comme suit :
Un trésorier pré-autorise les dépenses dans la limite d'un plafond défini, parfois en signant littéralement à l'avance des formulaires d'autorisation vierges ou partiellement remplis.
Un responsable financier ou un administrateur remplit le bénéficiaire, le montant et le motif sur le bon de transfert.
Un CFO ou un CEO examine et donne la validation finale, souvent sous la forme d'une seconde signature physique.
L'autorisation est transmise à la banque — qu'elle soit remise en main propre, scannée sur un portail ou dictée par téléphone à un chargé de clientèle — avant que l'argent ne soit effectivement transféré.
Chacune de ces étapes existe pour une raison. Une autorisation papier, ou une signature scannée sur un formulaire, est un objet statique. Elle n'a aucun moyen d'imposer d'elle-même la règle « ceci doit être autorisé avant que l'argent ne soit transféré ». Les organisations ont donc mis en place un relais humain pour faire ce que l'instrument lui-même ne pouvait pas faire : pré-approuver dans des limites définies, saisir les détails de la transaction, exercer un jugement réel avant la libération des fonds et créer un enregistrement. Quatre personnes pour faire ce qu'un moteur de règles fait aujourd'hui.
Là où la version papier montre discrètement ses limites
Voici la réalité que l'on évoque rarement à voix haute lors des réunions financières, car tout le monde est trop habitué à ces solutions de contournement pour les remettre en question : le processus manuel comporte ses propres faiblesses de contrôle, et elles sont graves.
Une autorisation vierge pré-signée est un titre au porteur. C'est une approbation active qui n'attend que quelqu'un pour y inscrire un montant, correct ou non.
L'approbation n'est pas réelle ; c'est le résumé d'un résumé. Le CFO ou le CEO qui signe fait confiance aux informations fournies par l'équipe des opérations financières, sans consulter les données de transaction en temps réel.
Tout le processus est lent, car les signatures physiques, les visites à la banque et le rapprochement manuel ne suivent pas le rythme de la prise de décision.
La piste d'audit se résume à une signature et un reçu tamponné par la banque, et non à un système d'enregistrement centralisé.
Il n'est pas évolutif (scalable). Chaque entité juridique, filiale et pays a concrètement besoin de son propre relais manuel et de sa propre relation avec une agence bancaire locale.
Les petites organisations ne peuvent souvent pas se permettre d'attribuer quatre rôles distincts, de sorte que le contrôle se résume à « le propriétaire signe tout », ce qui est précisément la faille que la séparation des tâches est censée éviter.
En d'autres termes, la solution de contournement est devenue un risque en soi. C'est une réalité qu'il convient de nommer clairement pour quiconque a hérité de ce processus et a supposé que la friction était le prix à payer pour faire les choses correctement.
La reformulation du problème
Si l'on supprime la paperasse pour analyser ce que chaque rôle représentait réellement, une tout autre image apparaît.
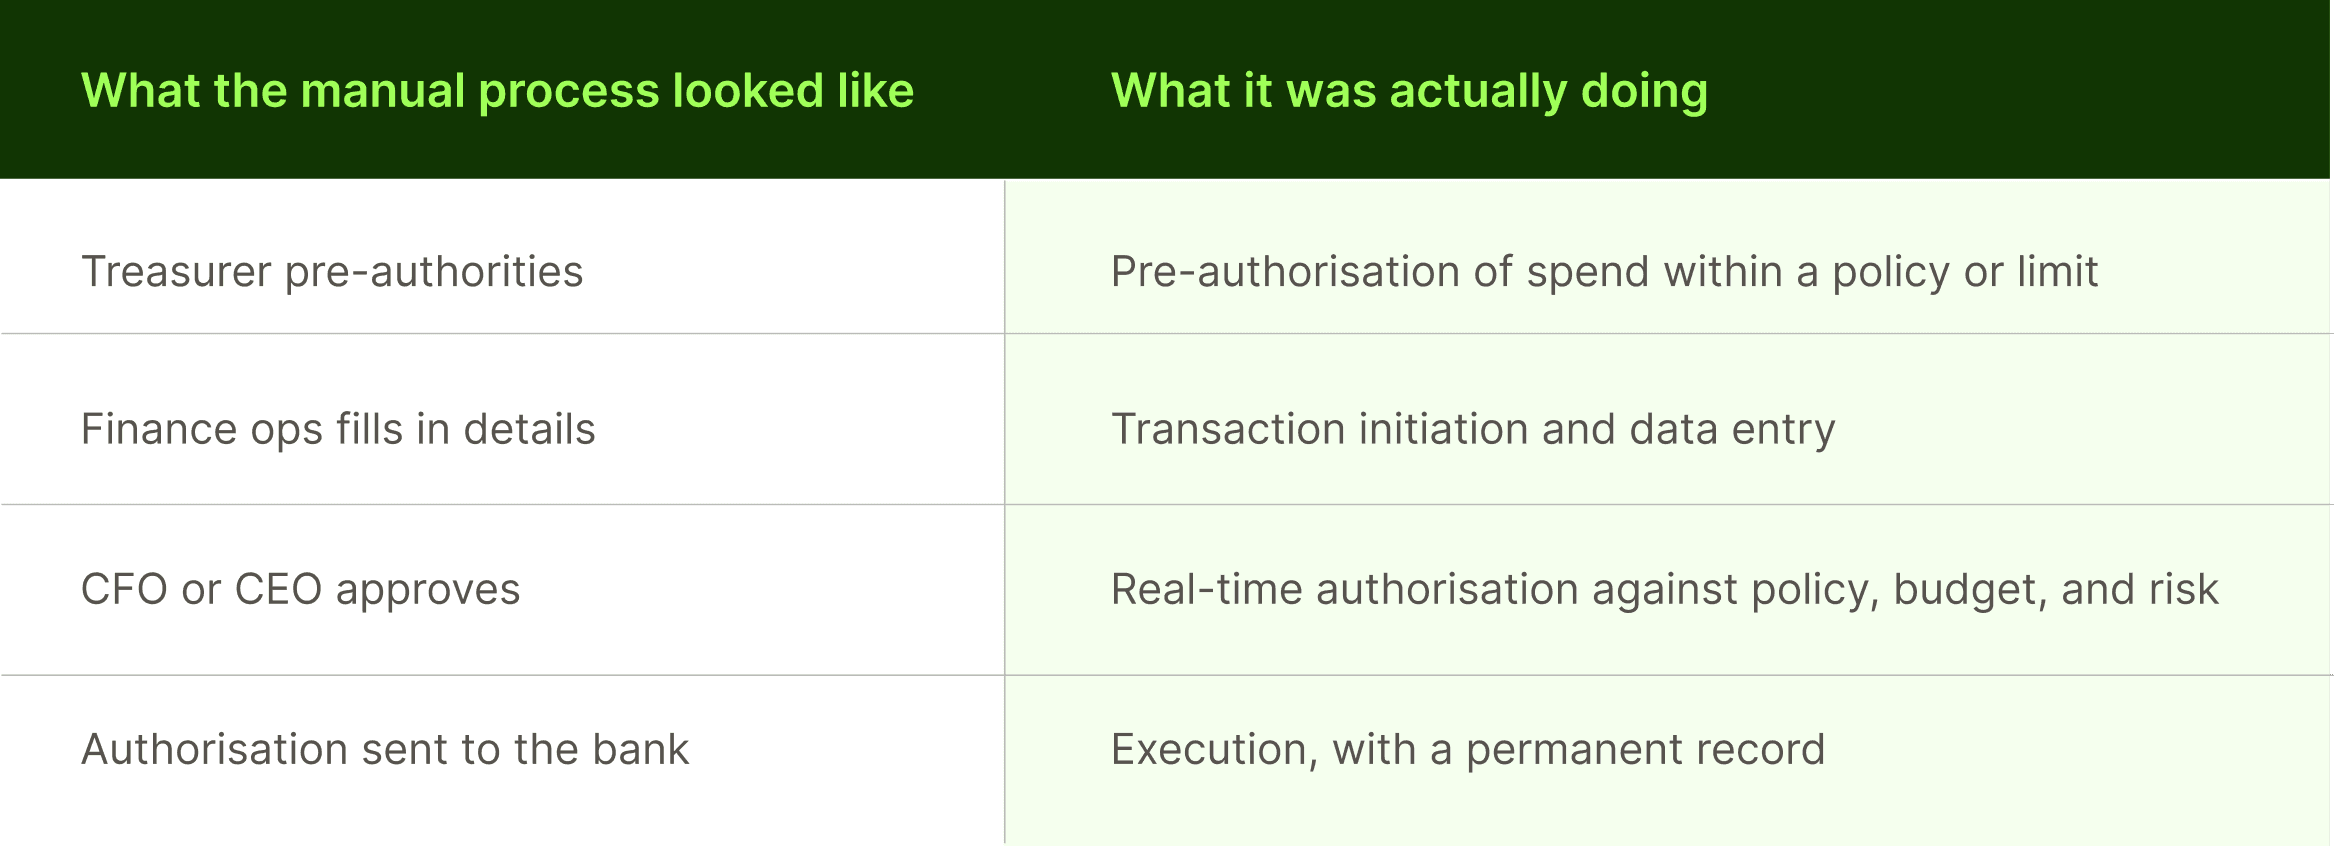
Aucune de ces quatre fonctions ne nécessite l'intervention d'un relais humain. Elles requièrent un système capable d'intégrer une politique, de saisir une transaction, de l'évaluer par rapport à des données en temps réel et de l'exécuter en y associant un enregistrement. C'est là tout le changement : Bujeti ne cherche pas à reproduire numériquement le flux de travail à quatre personnes. Il remplace la solution de contournement par le contrôle réel, exécuté de manière native et en temps réel.
Comment chaque rôle est structuré sur Bujeti
C'est ici que la théorie devient concrète, et il est utile de passer en revue chaque rôle, car la correspondance est presque parfaite.
La pré-autorisation du trésorier devient un moteur de règles et de politiques : Les limites de dépenses, les restrictions de catégories et les seuils d'approbation sont définis une fois pour toutes, à l'avance, et appliqués automatiquement à chaque transaction ultérieure. Personne ne dépend d'une signature à blanc ou d'une limite pré-approuvée pour garantir la conformité.
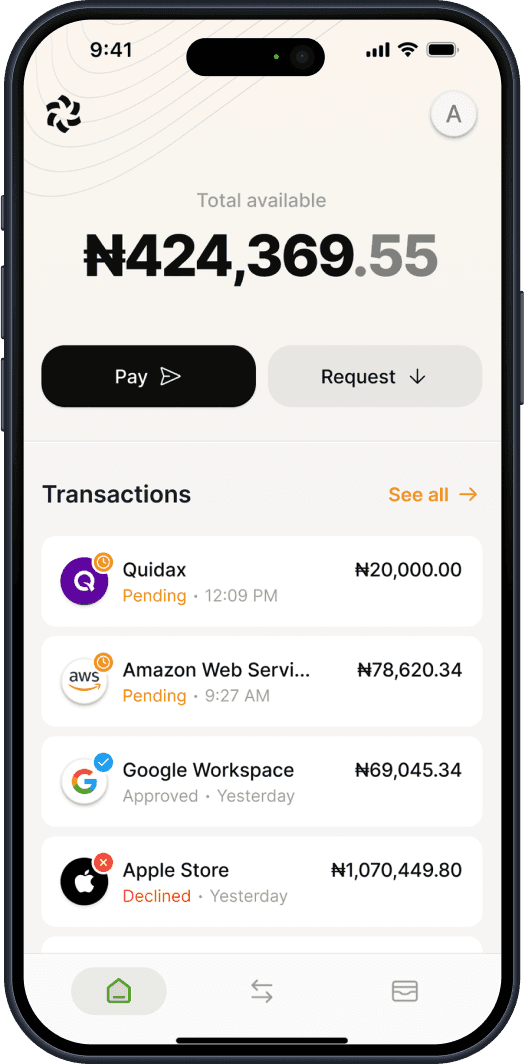
La saisie des détails par les opérations financières devient une initiation structurée de la transaction : Que la dépense commence par un paiement par carte, une demande de paiement ou une facture, les données sont capturées nativement au moment de l'initiation. Elles n'ont pas besoin d'être saisies à nouveau plus tard à partir d'un formulaire papier qu'il faudrait apporter à la banque ou télécharger manuellement.
L'approbation du CFO ou du CEO devient un flux de validation multi-niveaux en temps réel : Les approbateurs disposent d'un contexte en temps réel avant de valider : budget restant, historique du fournisseur et conformité de la transaction avec la politique de l'entreprise. Il ne s'agit plus d'un résumé verbal de ce que quelqu'un d'autre a déjà jugé acceptable.
L'envoi de l'autorisation à la banque devient une exécution instantanée avec une piste d'audit immuable : Le paiement est réglé le jour même ou instantanément selon le canal utilisé, et chaque étape de la décision est enregistrée. Il n'y a plus de bon signé à archiver physiquement et à rapprocher des semaines plus tard.
Les collaborateurs ne disparaissent pas. Les rôles qu'ils jouaient — initier, approuver, exécuter — existent toujours et restent essentiels. Ce qui change, c'est que chacune de ces étapes s'appuie désormais sur des données en temps réel, avec des règles appliquées automatiquement au lieu de reposer sur la confiance accordée à la personne qui détient le stylo ou la signature bancaire ce jour-là.
Pourquoi le contrôle, et non la rapidité, est le véritable argument
Il serait facile de présenter cela en disant : « les approbations manuelles sont lentes, Bujeti est rapide ». C'est vrai, mais cela sous-estime la réalité. L'argument fort est le suivant : la numérisation du principe de double contrôle ne fait pas que supprimer les frictions, elle renforce le contrôle lui-même.
Un moteur de règles appliqué à chaque transaction est un contrôle bien plus rigoureux qu'une autorisation vierge pré-signée. Une approbation en temps réel basée sur le budget disponible et les données fournisseurs en direct est une vérification plus solide qu'un résumé verbal. Un journal numérique immuable est une piste d'audit bien plus lisible qu'une signature et un formulaire tamponné par la banque. La rapidité est le premier avantage que l'on remarque. L'intégrité du contrôle est celui qui importe le plus à un directeur financier qui sait exactement pourquoi le processus manuel existait à l'origine, et qui reste personnellement responsable de prouver son efficacité.
Cette distinction se traduit concrètement par une fonctionnalité que la plupart des outils financiers pour PME ignorent discrètement : le signalement lorsqu'une même personne initie et approuve une transaction. Ce n'est pas un gadget. C'est précisément la faille que la séparation des tâches doit corriger, désormais automatisée au lieu d'être simplement espérée.
À quoi ressemble un système correctement conçu
Quelques éléments clés distinguent un contrôle des quatre yeux véritablement numérisé d'un simple outil de paiement doté d'un bouton d'approbation ajouté à la hâte :
Des chaînes d'approbation configurables qui reflètent la gouvernance réelle : Une équipe financière doit être capable de configurer un modèle de politique réutilisable du type « le trésorier pré-autorise la limite, les opérations initient, le CFO approuve au-dessus d'un certain seuil, le CEO approuve au-dessus d'un seuil supérieur », plutôt que de devoir bricoler des niveaux d'autorisation génériques.
Des rôles nominatifs, et pas seulement des niveaux d'accès : Permettre à un client de nommer les rôles selon sa terminologie interne — Trésorier, Contrôleur de gestion, Responsable financier, CFO — élimine l'effort d'adaptation lorsqu'un responsable financier transpose ses procédures opérationnelles standard (SOP) sur un nouveau logiciel.
Des exports de pistes d'audit adaptés au langage des auditeurs : Le document numérique qui remplace le bon signé doit être au moins aussi lisible pour un auditeur externe que ne l'était la piste papier, voire plus.
La détection automatique des violations de la séparation des tâches : C'est ce qui transforme une plateforme de paiement en un véritable système de contrôle.
Le contrôle que vous avez déjà mis en place, désormais appliqué automatiquement
Si votre organisation utilise encore le relais trésorier, opérations financières, CFO, CEO, en signant manuellement des autorisations pour les apporter à la banque, vous n'avez pas hérité d'un processus défaillant. Vous avez hérité d'un contrôle fondamentalement sain qui faisait de son mieux avec des signatures et du papier. La logique a toujours été la bonne. L'instrument était la seule limite.
Le moteur de règles de Bujeti, ses flux d'approbation en temps réel et sa piste d'audit prête pour les contrôles existent pour appliquer cette même logique sans les goulots d'étranglement physiques. Votre trésorier, vos opérations financières, votre CFO et votre CEO jouent tous encore leur rôle. Ils n'ont simplement plus besoin d'un stylo, d'un déplacement à la banque ou de trois jours d'attente pour le faire.
Si vous analysez votre processus de validation actuel et que vous vous demandez s'il peut survivre intact à la transition vers le numérique, c'est précisément le moment d'ouvrir la discussion. Réservez une démonstration avec Bujeti, passez en revue votre chaîne d'approbation réelle, rôle par rôle, et découvrez comment elle peut fonctionner sous forme de règles automatisées plutôt que de paperasse.