
Pour la plupart des entreprises, les contrôles financiers commencent simplement. Un fondateur approuve les dépenses. Le responsable financier vérifie les paiements des fournisseurs. Un tableur permet de suivre ce qui a été dépensé et qui a donné son accord.
Pendant un certain temps, cela fonctionne. Puis, l'entreprise se développe.
De plus en plus d'employés soumettent des demandes. Davantage de fournisseurs doivent être intégrés. Plus de factures nécessitent une approbation. Davantage de flux financiers transitent par l'organisation. Les systèmes qui semblaient autrefois gérables commencent à se fissurer sous le poids de cette complexité.
Des approbations sont manquées parce qu'elles ont été oubliées dans la boîte de réception de quelqu'un. Un fournisseur est ajouté sans la validation adéquate. Un remboursement passe entre les mailles du filet en dehors de la politique établie. Un paiement est approuvé, mais six mois plus tard, personne ne peut expliquer pourquoi.
Lorsque la période d'audit arrive, les équipes financières passent des semaines à reconstituer des décisions qui auraient dû être documentées automatiquement. On traite souvent cela comme un problème humain. Ce n'est pas le cas. C'est un problème de gouvernance.
Les contrôles informels fonctionnent lorsqu'un seul fondateur approuve chaque dépense. Ils deviennent fragiles lorsque les approbations sont réparties entre différents départements, filiales et équipes. Toute entreprise en croissance finit par atteindre un point où la confiance doit être soutenue par des systèmes.
La gouvernance est ce qui permet de réussir cette transition sans perdre le contrôle.
L'approbation n'est pas la gouvernance
De nombreuses entreprises confondent approbation et gouvernance. Ce n'est pas la même chose. Une approbation répond à une seule question : Est-ce que cela peut se faire ?
La gouvernance répond à plusieurs questions :
Qui doit l'approuver ?
Sous quelles conditions ?
Quelle politique s'applique ?
Que se passe-t-il si personne ne répond ?
Comment la décision est-elle enregistrée ?
Comment prouver ultérieurement que le processus a été respecté ?
Une approbation sans application de politique, sans responsabilité et sans traçabilité n'est rien d'autre qu'une simple décision.
La gouvernance est le système qui l'entoure. À mesure que les entreprises se développent, cette distinction devient de plus en plus cruciale. Le défi n'est plus de savoir si les dépenses sont approuvées.
Il s'agit de savoir si les décisions financières sont prises de manière cohérente, selon des règles définies, avec un enregistrement clair de ce qui s'est passé et pourquoi.
Le fossé entre la politique et la pratique
La plupart des équipes financières ont déjà des politiques formalisées. Le problème est que les politiques rédigées dans un document et celles appliquées dans la pratique coïncident rarement.
Une politique peut stipuler que les paiements supérieurs à un certain seuil nécessitent deux approbations. Une autre peut exiger que le service des achats utilise des fournisseurs agréés. Mais si cette règle vit dans un PDF que personne ne lit et que les approbations se font par e-mail, messages WhatsApp, conversations Slack et accords verbaux, la politique est au mieux théorique.
À mesure que les entreprises se développent, ce fossé se creuse. Plus d'équipes, plus de fournisseurs, plus de types de transactions et plus de personnes prenant des décisions financières, chacune comportant un risque s'il n'existe pas de moyen structuré pour l'acheminer, l'approuver et l'enregistrer.
Les équipes financières se retrouvent coincées entre deux positions inconfortables : soit elles créent tellement de points de contrôle manuels qu'elles ralentissent l'activité de l'entreprise, soit elles assouplissent les contrôles pour maintenir la fluidité des opérations et acceptent silencieusement le risque qui en découle. Aucune de ces options n'est satisfaisante, et aucune ne devrait être la seule alternative.
Prenons l'exemple d'une entreprise de logistique disposant d'équipes distinctes pour les achats, les opérations et les finances. Chaque équipe a un budget. Chaque chef d'équipe est habilité à approuver les dépenses jusqu'à un certain montant, au-delà duquel la décision revient au PDG. En pratique, les demandes d'approbation arrivent par e-mail, Slack et parfois par téléphone. Le PDG est mis en copie sur certaines demandes et oublié sur d'autres. Un paiement fournisseur est effectué alors qu'il aurait dû faire l'objet d'une seconde signature. Personne ne s'en aperçoit avant le rapprochement mensuel. À ce moment-là, le fournisseur a été payé, la transaction est clôturée et la piste d'audit se résume à un fil de messages éparpillés sur trois plateformes différentes.
Rien de frauduleux ne s'est produit. Mais le processus a échoué, et lorsque les auditeurs arrivent, cela devient un problème très coûteux à expliquer. Ce n'est pas un cas isolé. C'est à cela que ressemblent les opérations financières de la plupart des entreprises en croissance avant qu'elles ne mettent en place l'infrastructure adéquate.
Sans une gouvernance définie, chaque étape dépend d'une coordination manuelle. Avec des contrôles de gouvernance, les circuits d'approbation, les politiques et la responsabilité sont déjà intégrés au processus.
Présentation des contrôles de gouvernance sur Bujeti
Les contrôles de gouvernance aident les entreprises à intégrer la gouvernance directement dans la manière dont les décisions financières sont prises, approuvées, appliquées et enregistrées. Au lieu de compter sur la mémoire des collaborateurs pour appliquer les politiques, les entreprises peuvent configurer des contrôles automatisés sur l'ensemble de leurs flux financiers.
Le résultat est une surveillance renforcée sans créer de frictions opérationnelles inutiles.
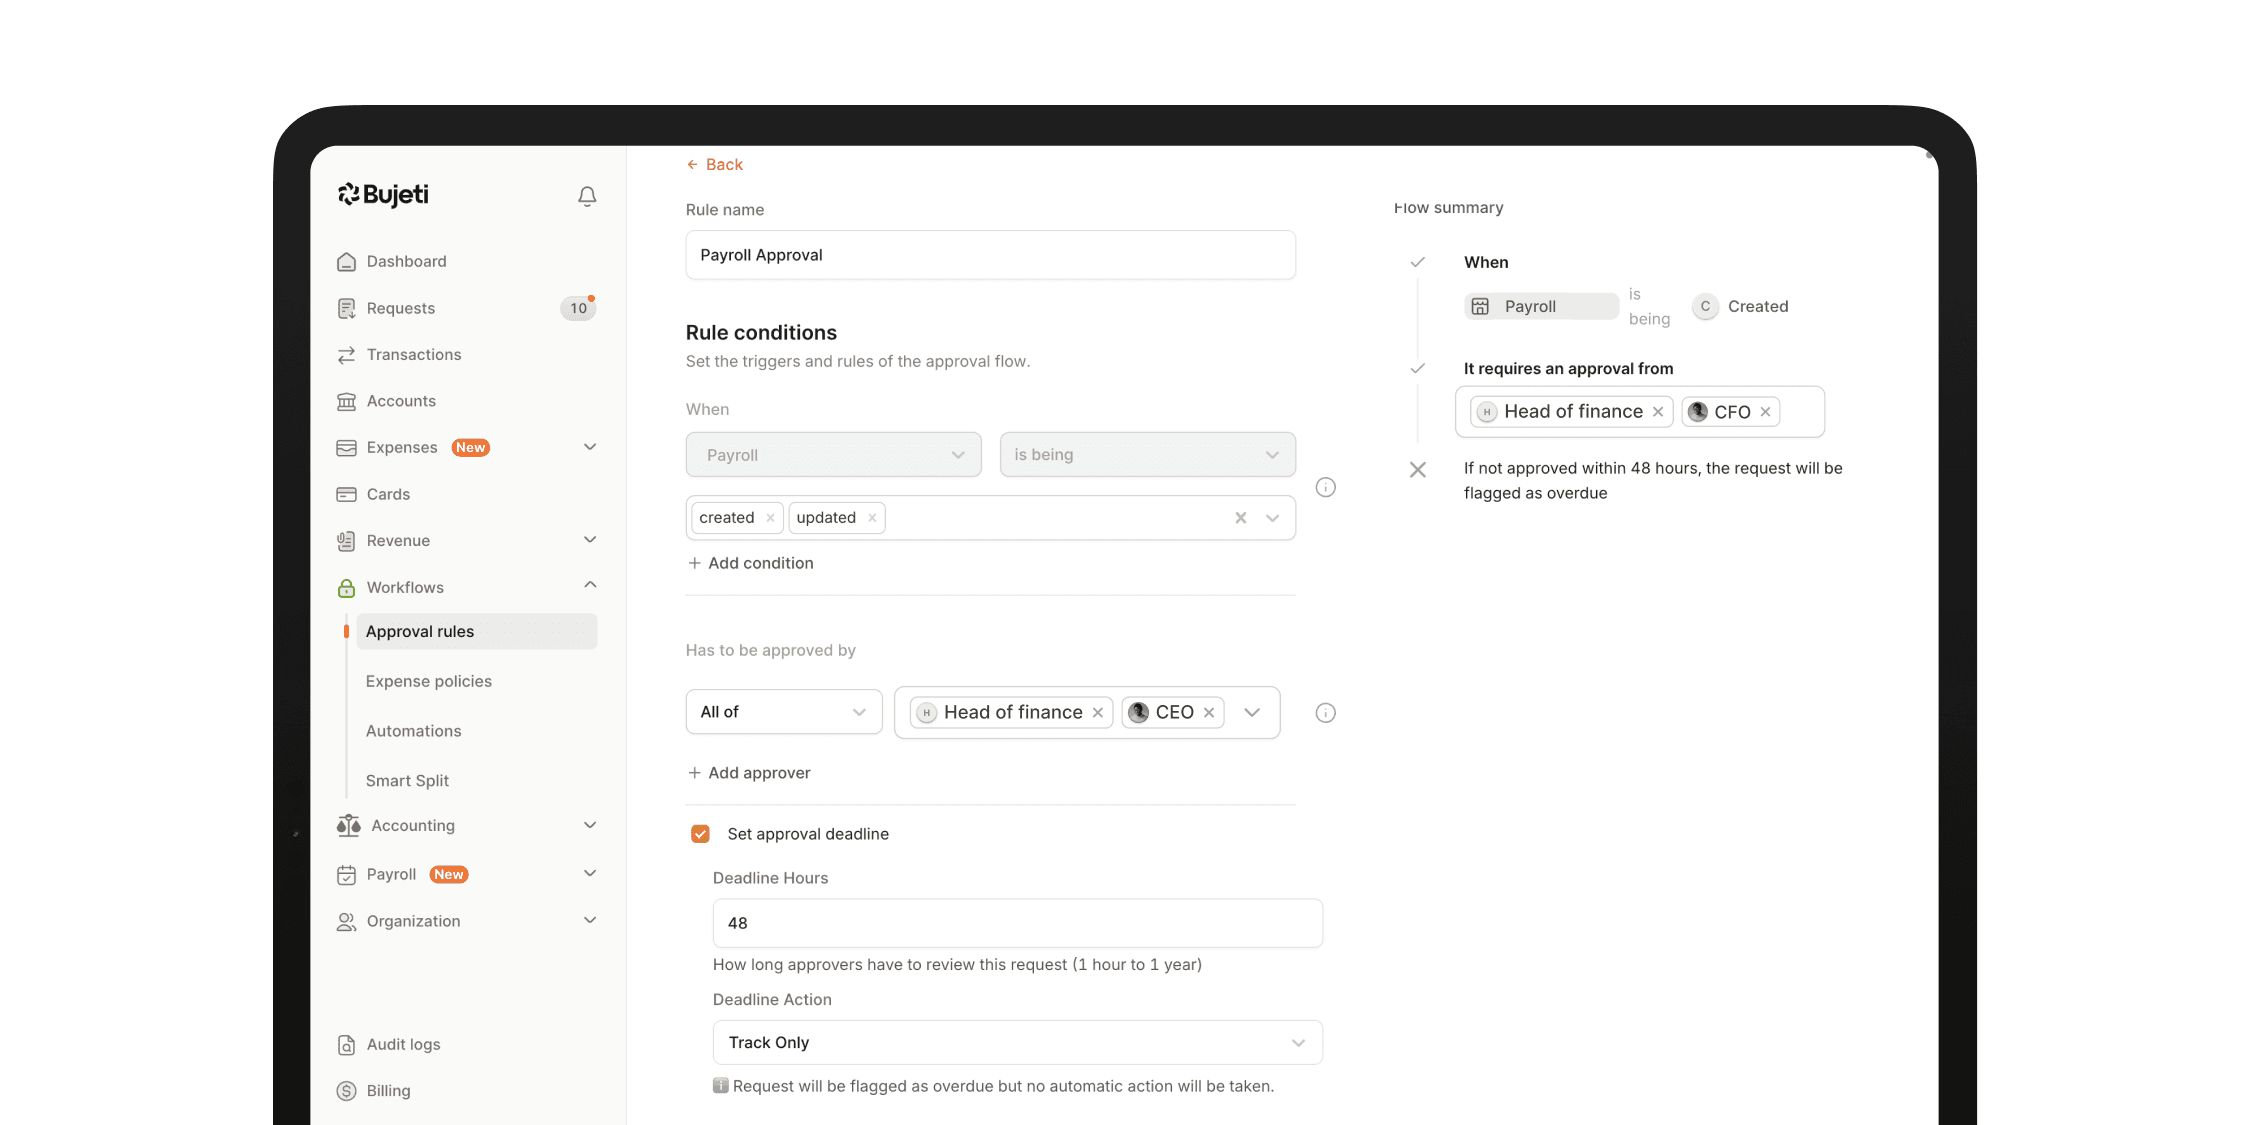
Règles d'approbation pour les flux financiers
Les approbations ne se limitent plus aux paiements. Les entreprises peuvent désormais configurer des flux d'approbation pour les fournisseurs, les factures d'achat, les notes de frais et les paiements.
Des règles peuvent être définies en fonction du type de transaction, du montant, de la catégorie, du fournisseur, du département ou d'autres conditions spécifiques à l'entreprise. Un paiement d'achat peut suivre un circuit d'approbation différent d'une demande d'intégration de fournisseur, tout en maintenant une surveillance cohérente pour les deux.
Politiques de dépenses et limites de dépenses
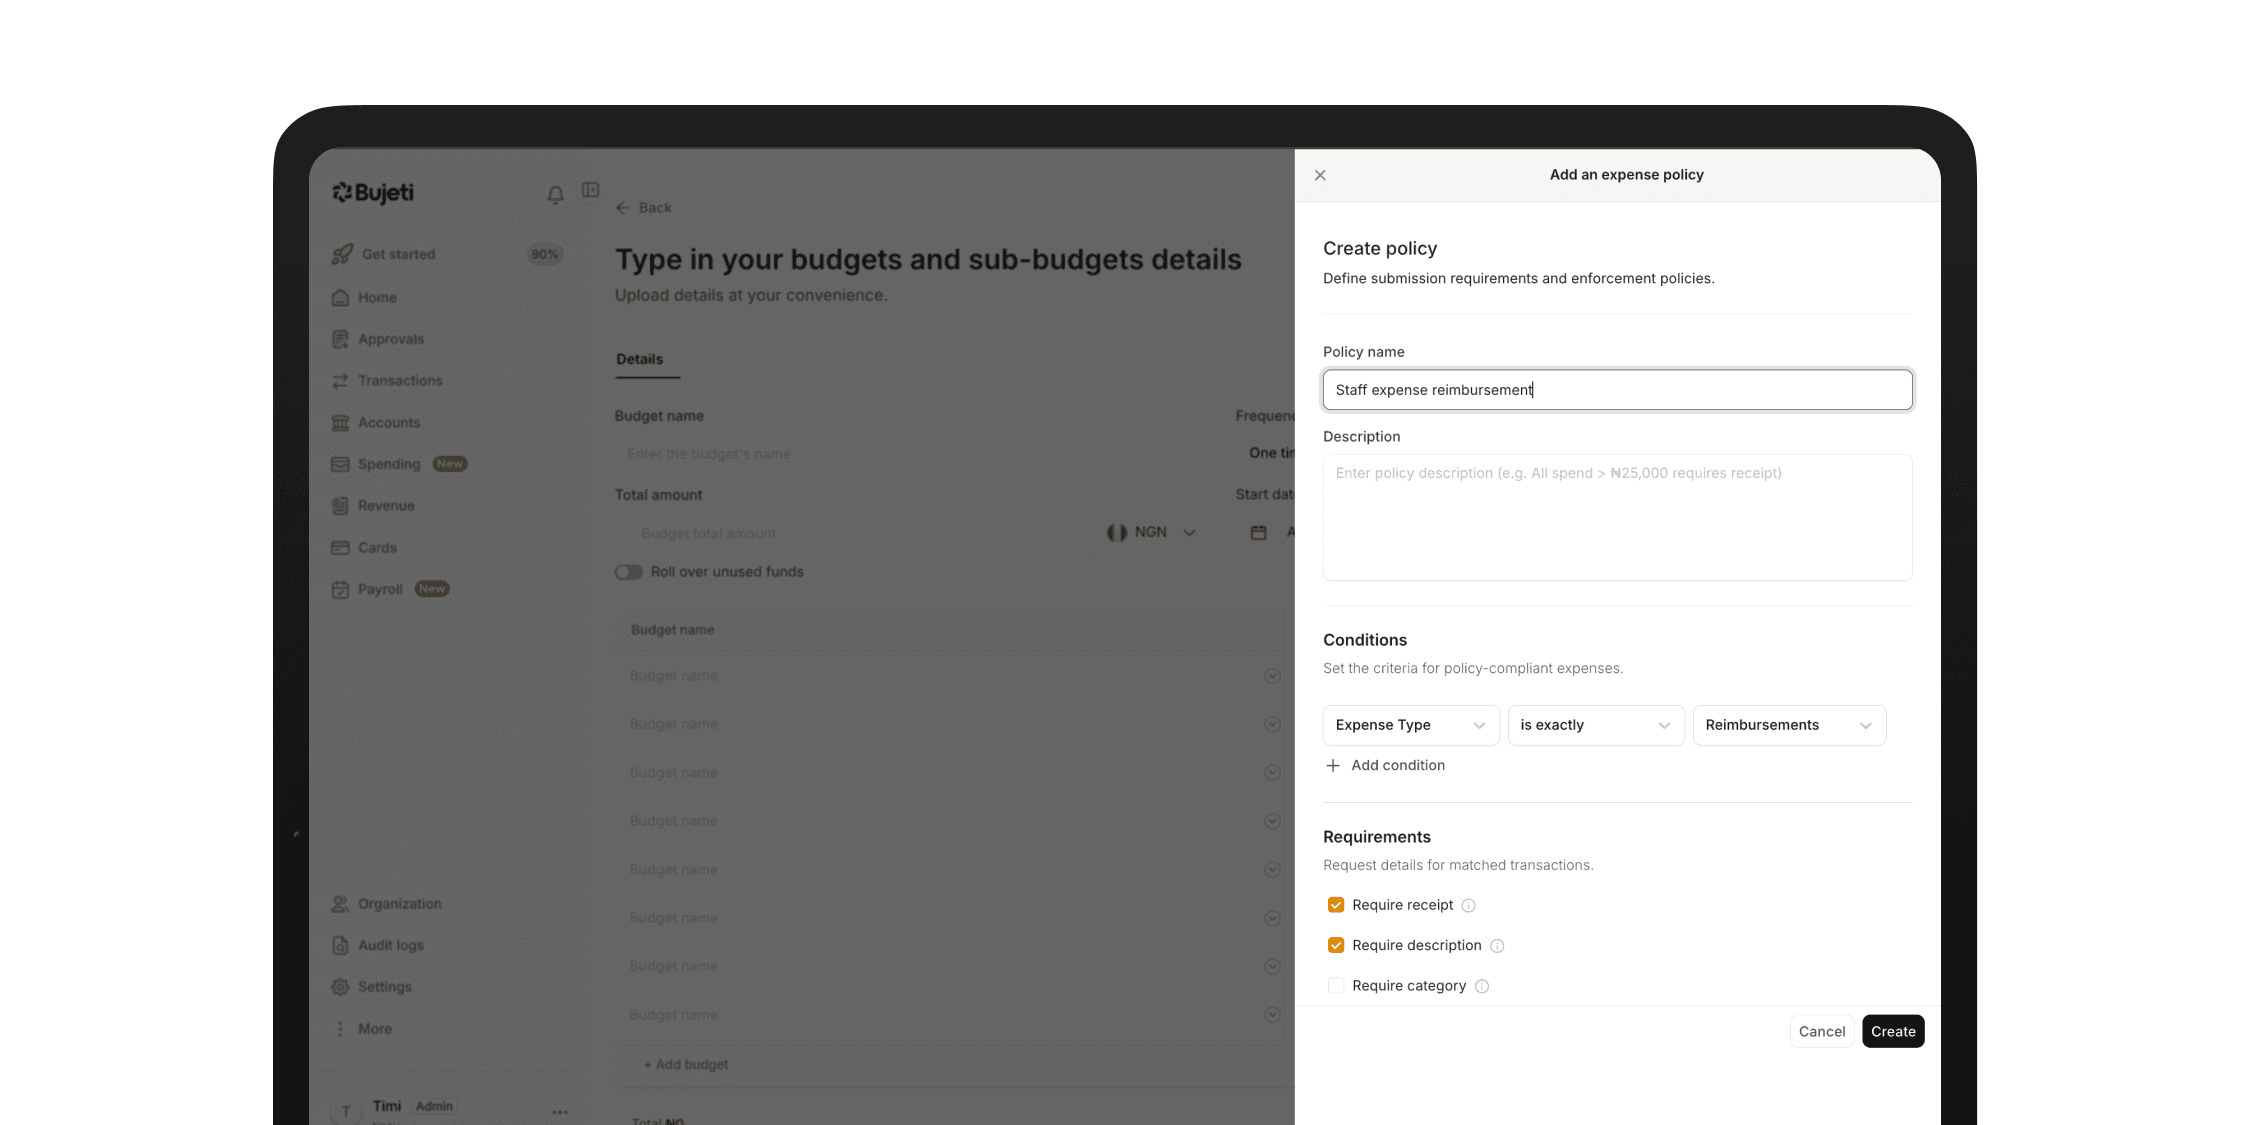
Les politiques ne fonctionnent que si elles sont appliquées. Intégrez vos règles directement dans vos flux financiers. Définissez des politiques par catégorie, fournisseur ou budget, fixez des plafonds de remboursement, et restreignez ou signalez des fournisseurs spécifiques. Les politiques sont appliquées automatiquement, de sorte que les dépenses restent conformes aux règles sans nécessiter d'examen manuel de chaque transaction.
Délais d'approbation
Configurez des actions automatiques lorsque les approbations ne sont pas finalisées dans un délai défini. Les options incluent l'approbation automatique, le rejet automatique ou le signalement pour suivi. Cela permet de maintenir la fluidité des opérations financières sans générer de risque de non-conformité en cas d'indisponibilité d'un approbateur.
Modèles d'approbation
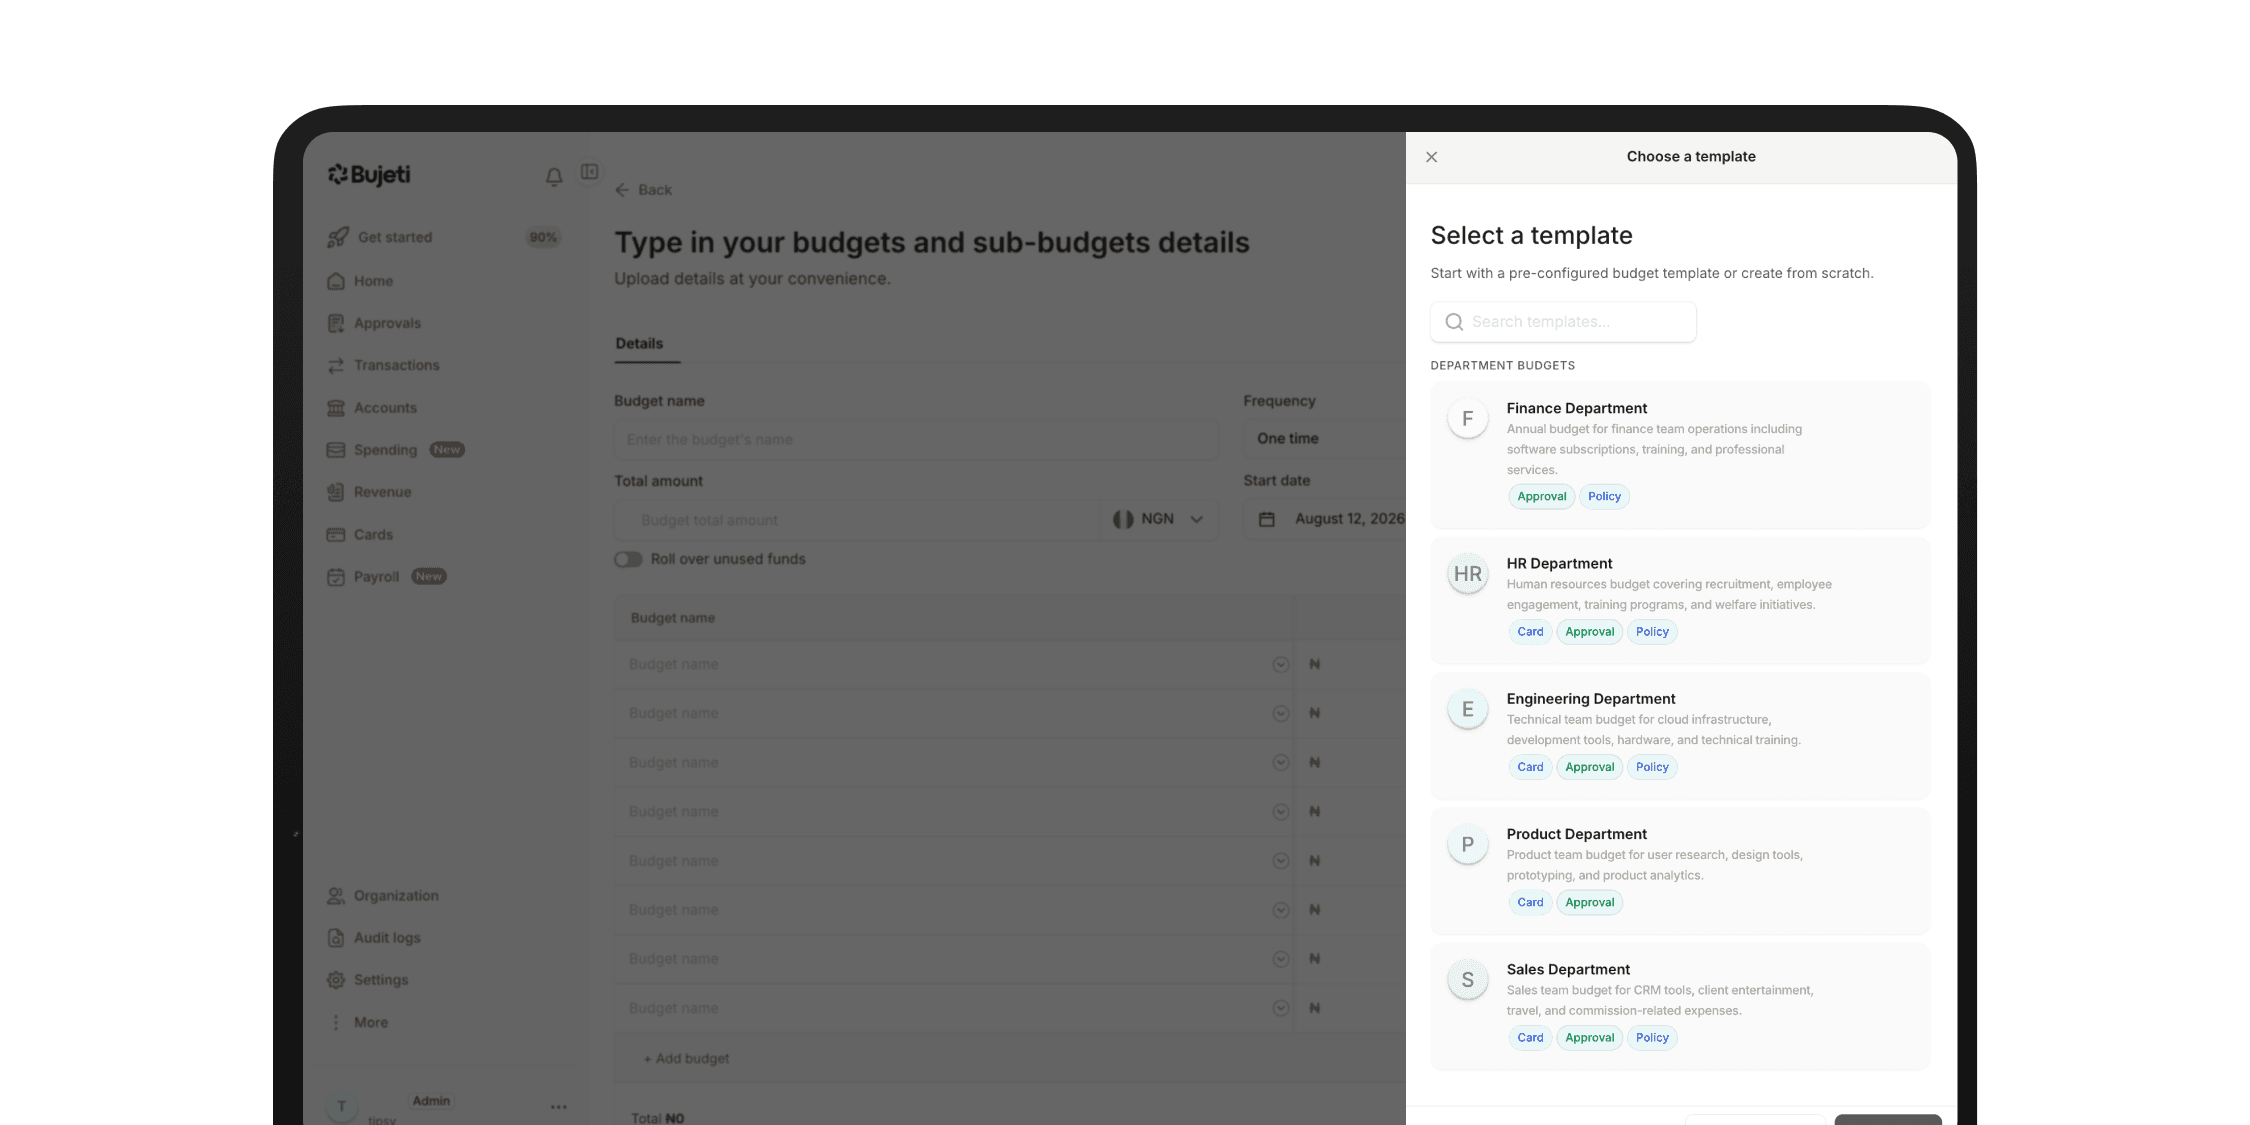
À mesure que les entreprises se développent, le déploiement des contrôles financiers devrait devenir plus simple, et non plus complexe. Les contrôles de gouvernance incluent des modèles d'approbation prédéfinis, conçus autour des structures organisationnelles courantes.
Les équipes peuvent démarrer avec un cadre éprouvé et le personnaliser pour l'adapter à leurs départements, projets, filiales ou entités.
Journaux d'audit (Audit Logs)
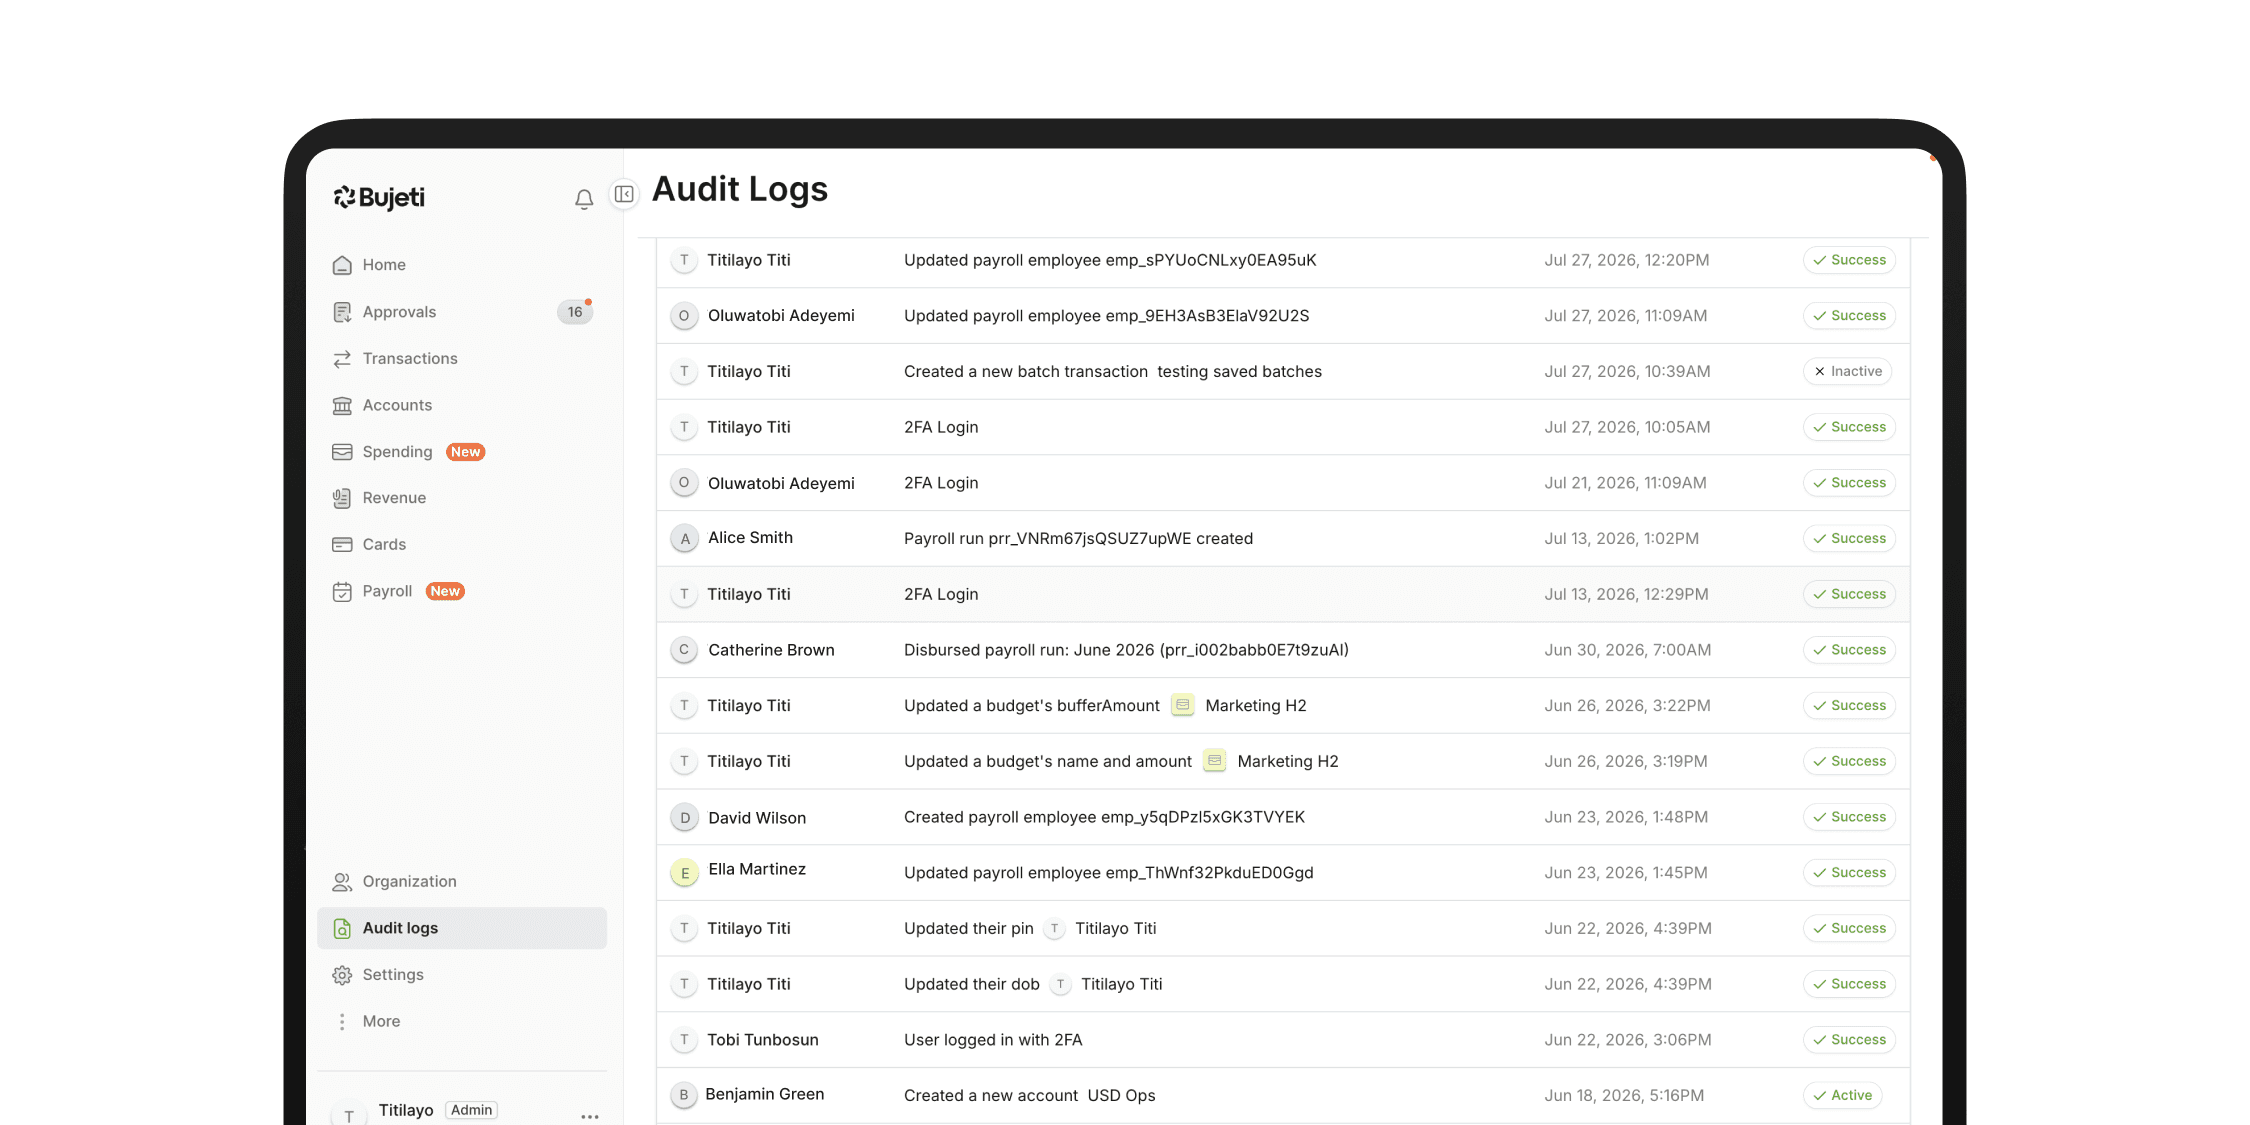
La gouvernance n'a de valeur que si vous êtes en mesure de la prouver. Lorsqu'un auditeur, un dirigeant ou un membre du conseil d'administration demande pourquoi une décision a été prise, la réponse ne doit jamais dépendre de la mémoire de quiconque. Chaque approbation, exception aux règles, mise à jour de flux de travail et action financière est consignée dans les journaux d'audit.
Chaque événement est horodaté, consultable et associé à l'utilisateur qui l'a effectué. Lorsque des questions se posent, les preuves existent déjà. C'est un atout précieux lors des audits, mais tout aussi crucial pour la gestion financière quotidienne.
La visibilité ne doit pas commencer uniquement lorsque les choses tournent mal.
Le coût d'une gouvernance fragile
Une gouvernance insuffisante se traduit rarement par des fraudes directes. Le plus souvent, elle se manifeste par :
Des dépenses non autorisées
Des exceptions aux politiques qui passent inaperçues
Des doubles paiements
Des goulots d'étranglement dans les approbations
Des retards dans l'intégration des fournisseurs
Des problèmes de conformité
Une préparation d'audit interminable
Le coût n'est pas toujours visible sur un état financier. Il se traduit par du temps perdu, des frictions opérationnelles et des efforts accrus pour maintenir la surveillance à mesure que l'entreprise se développe.
Plus l'organisation s'agrandit, plus ces inefficacités deviennent coûteuses.
La gouvernance doit prévenir les problèmes, pas seulement les documenter après coup
Les contrôles financiers traditionnels sont largement réactifs. Les équipes financières examinent les transactions après approbation. Les exceptions sont découvertes lors du rapprochement. Les auditeurs identifient les problèmes des mois après la prise de décision initiale. À ce moment-là, les fonds ont déjà été transférés.
La gouvernance moderne fonctionne différemment. Au lieu d'identifier les violations de politique après coup, elle les prévient avant qu'elles ne se produisent. Les circuits d'approbation sont définis à l'avance. Les politiques sont appliquées automatiquement. Les exceptions sont visibles immédiatement.
Chaque décision est enregistrée au moment même où elle se produit.
La gouvernance s'intègre au flux de travail plutôt que d'être un simple processus de vérification a posteriori.
Conçu pour les entreprises en pleine croissance
Les entreprises qui bénéficient le plus des contrôles de gouvernance sont rarement celles qui connaissent des failles de conformité. Ce sont les entreprises à croissance rapide qui se préparent à la complexité qu'apporte cette croissance.
Chaque nouvel employé, fournisseur, département, filiale et entité augmente le nombre de décisions financières à prendre. Le défi n'est pas le volume de transactions. C'est le volume de décisions.
Les contrôles de gouvernance aident les entreprises à absorber cette complexité sans augmenter l'effort manuel requis pour maintenir la surveillance. Une seule équipe financière peut établir des contrôles qui régissent des milliers de décisions financières tout en conservant une visibilité totale sur chaque approbation, exception et action.
La gouvernance ne doit pas reposer sur la mémoire
Les entreprises qui réussissent leur croissance ne sont pas celles qui échangent le plus d'e-mails d'approbation. Ce sont celles qui intègrent la gouvernance directement dans le processus de prise de décision financière. Lorsque les approbations, les politiques, la responsabilité et la traçabilité fonctionnent de concert, la gouvernance cesse d'être un processus manuel pour devenir partie intégrante du fonctionnement de l'entreprise.
C'est précisément l'objectif de nos fonctionnalités de gouvernance. Les contrôles de gouvernance sont désormais disponibles sur Bujeti.
Découvrez-les dès maintenant sur votre tableau de bord Bujeti