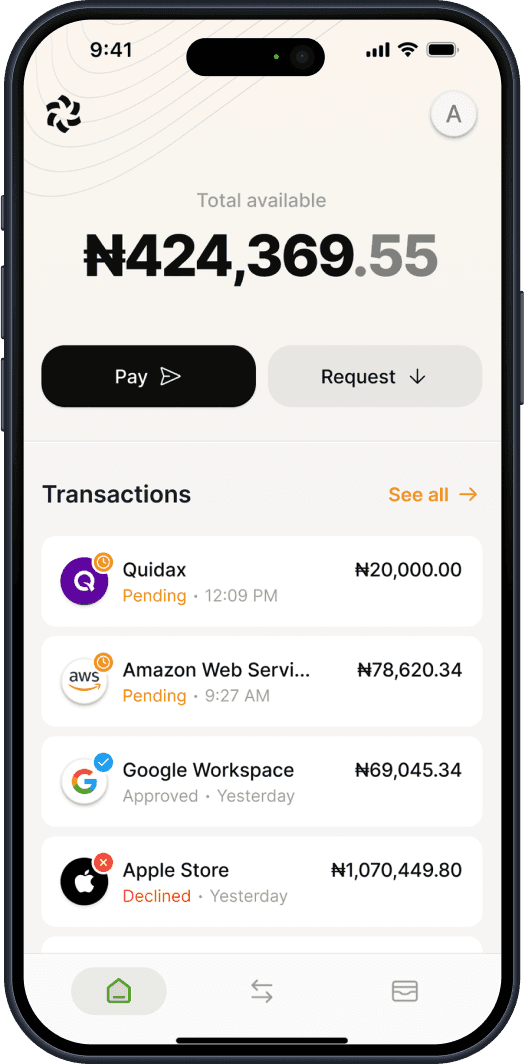
Je gère les paiements chez Bujeti, ce qui fait de l'optimisation de nos cartes en USD ma responsabilité directe. Pendant très longtemps, elles n'étaient pas à la hauteur.
Les chiffres étaient sans appel. Parmi nos entreprises clientes de niveau 3, seules 13 % avaient déjà essayé une carte en USD, et la moitié d'entre elles l'abandonnaient dans les trois mois. Un produit conçu pour les entreprises ayant un réel besoin de dollars — pour leurs logiciels, leurs dépenses publicitaires et le paiement de fournisseurs internationaux — était ouvert puis discrètement abandonné.
Nous avons donc demandé à nos clients pourquoi. La réponse était unanime : notre coût de conversion de devises (FX). Notre ancien taux de change se situait 4 à 5 % au-dessus du taux interbancaire, tandis que les fintechs non bancaires auxquelles ils nous comparaient facturaient 1 à 2 %. Sur la seule fonction pour laquelle la carte existait, à savoir convertir des Nairas en dollars, nous étions l'option la plus chère.
Voici la partie la plus délicate : ce taux de change élevé ne nous rapportait rien. Ce n'est pas nous qui fixions le taux, ni même qui achetions les dollars ; notre fournisseur de cartes en USD s'occupait des deux, et nous répercutions directement son taux. Ainsi, la marge était intégrée dans un chiffre que nous ne contrôlions pas et dont nous ne profitions pas. La seule façon de résoudre ce problème était de reprendre le contrôle.
Nous avons donc pris une décision plus lourde qu'il n'y paraît pour une entreprise de notre taille : nous avons commencé à gérer nous-mêmes notre trésorerie, en nous approvisionnant directement en dollars, en fixant notre propre taux et en assumant notre propre risque.
D'où proviennent les dollars
Le dollar le moins cher est celui que l'on achète sans intermédiaire. Notre liquidité provient désormais directement de détenteurs de USD qui souhaitent vendre leurs dollars pour financer leurs opérations locales en naira. Leur besoin est le miroir du nôtre. Mettre ces deux acteurs directement en relation élimine l'intermédiaire qui appliquait auparavant une marge sur chaque dollar acheté.
Fixer un taux que nous pouvons défendre
S'approvisionner à bas coût n'est que la moitié du chemin ; fixer le bon prix pour ne pas perdre d'argent en silence est l'autre moitié. Nous construisons notre taux à partir du coût réel : notre coût moyen pondéré du dollar auquel nous ajoutons un spread nous permettant de toujours racheter ce que nous avons vendu sans opérer à perte. Ensuite, nous le comparons aux concurrents les plus souvent cités par nos clients, avec pour objectif de nous aligner ou de nous situer légèrement en dessous. Nous sommes lucides sur nos limites : leur taille leur permet d'obtenir de meilleurs tarifs de change que ce que nous pouvons obtenir aujourd'hui, il ne s'agit donc pas de casser les prix aveuglément.
Maintenir un risque minime
Dès que vous détenez des dollars, vous vous exposez au risque de change. À notre échelle actuelle, nous achetons par petits volumes très fréquemment et vendons rapidement. Cette rotation rapide des stocks nous évite d'être pris au dépourvu par une fluctuation soudaine du Naira. Cela représente plus de travail par dollar, et c'est un choix délibéré.
La surprise est venue du modèle économique. En revendant le taux d'un tiers, nous étions à la fois chers et nous ne réalisions aucune marge, celle-ci étant captée par un taux que nous ne maîtrisions pas. Reprendre le contrôle a résolu ces deux problèmes d'un coup : le client paie moins, et le spread que nous fixons nous revient désormais. Nous n'avons pas sacrifié notre marge pour baisser les prix dans une course effrénée vers le bas. Nous avons gagné sur le plan tarifaire tout en ouvrant une nouvelle ligne de revenus, car cet argent revenait auparavant à l'entité qui fixait le taux, et non au client ou à nous-mêmes.
Quel a été l'impact ? Au cours des 90 jours suivants, les dépenses mensuelles par carte ont été multipliées par environ 3, et la part des détenteurs de cartes utilisant réellement leur carte est passée de 18 % à plus de 25 %. Soyons précis : la base d'utilisateurs reste modeste et concentrée (quelques dizaines d'utilisateurs actifs, avec une poignée de comptes générant la majeure partie du volume). J'y vois la validation de notre diagnostic initial, et non la preuve que nous avons résolu la question du passage à l'échelle. C'est la prochaine étape.
Et l'effet est cumulatif. Un taux compétitif attire du volume, et c'est le volume qui permet d'obtenir de meilleurs tarifs — comblant ainsi l'écart que j'évoquais plus haut. Il s'agit d'une infrastructure, pas seulement d'une fonctionnalité : le moteur qui tarifie une carte dans un sens gère désormais nos comptes USD récemment lancés dans l'autre sens (conversion de dollars en Nairas). Nous avons développé la partie la plus difficile une fois, pour les cartes, et nous l'avons généralisée.
Si un seul chiffre détermine la confiance de vos clients dans votre produit — ici, le coût du dollar — vous ne pouvez pas laisser quelqu'un d'autre le fixer. Gérer notre propre trésorerie a représenté plus de travail et plus de risques que de simplement revendre un taux fourni par un tiers. Mais c'était aussi la seule façon de résoudre le problème précis qui faisait fuir nos clients.
Si vous avez déjà testé notre carte USD par le passé et que vous l'avez abandonnée à cause du taux, vous aviez raison de le faire. Cet obstacle est désormais levé. Alimenter une carte aujourd'hui coûte ce que cela doit coûter, et c'est le moyen le plus simple de constater ce qui change lorsqu'une entreprise décide de maîtriser le coût du dollar pour ses clients. Obtenez la carte USD Bujeti